价格战无法终结价格战,并购正在成为这场漫长出清的一条新通路。
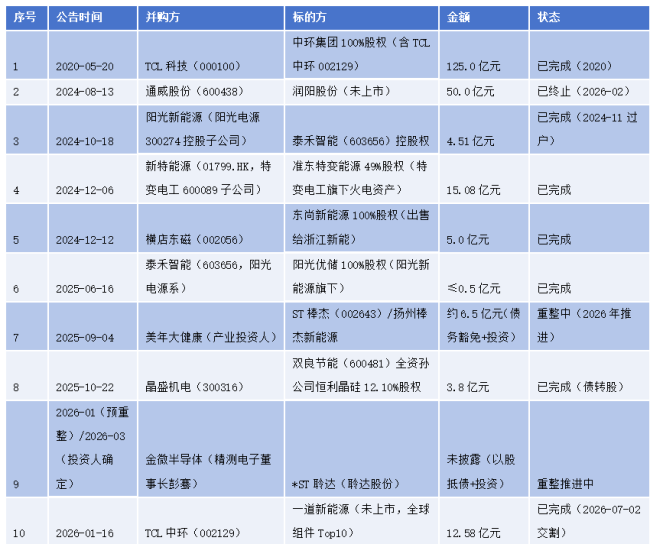
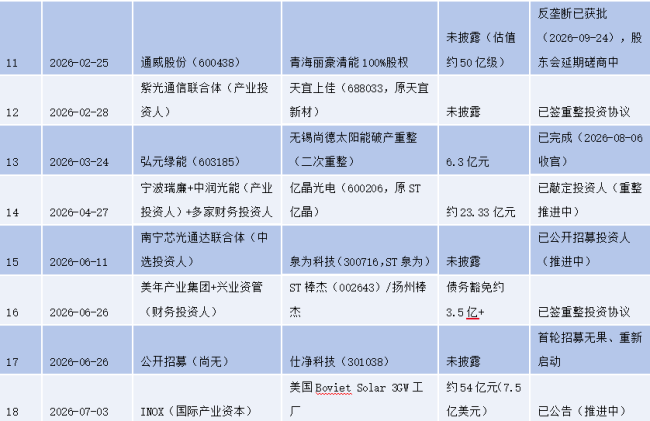
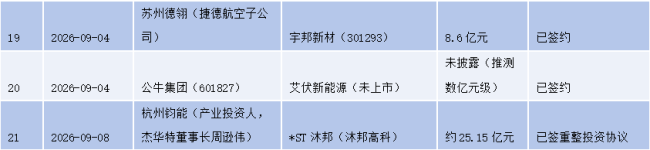
据市场监管总局披露数据,上半年全国光伏相关企业注销5089家,同比增长8.3%,平均每天28家退场。当出清由价格的溃败转为产权的转移,行业的叙事也随之更易。以近五年21起标志性交易为样本,光伏并购整合的主线、模式与前景,或可勾勒出一个相对清晰的轮廓。
两种节奏:市场化兼并的速与司法重整的缓
产能过剩的清算,运行着两种节奏迥异的时钟。
一条主线是头部企业的市场化兼并,进程明快。
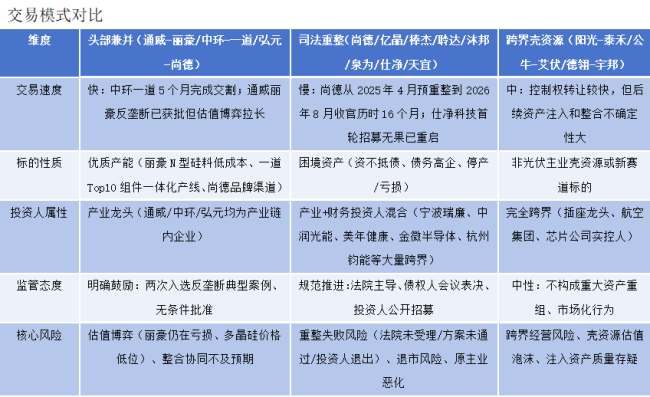
以TCL中环收购一道新能案为例,据市场监管总局通报,2026年4月1日申报、5月25日无条件批准,7月2日完成交割并取得66.34%表决权,前后约一个季度;一道新能创始人刘勇出任TCL中环COO,该交易为公司补上约五成电池组件缺口,BC技术路线亦由此推进。
通威股份收购丽豪清能案于9月初审结,9月24日由市场监管总局对外公布无条件批准;丽豪清能成立不足五年即建成15万吨多晶硅产能、位列全球第六,属硅料环节较为稀缺的优质资产。
弘元绿能则以6.3亿元牵头设立新尚德、持股约63%,另以1.42亿元重整投资款承接尚德的品牌、专利与海外渠道。
另一条主线是困境上市公司的司法重整,进程滞重。
据公开信息,进入破产或预重整程序的企业已逾30家。无锡尚德自2025年5月法院裁定受理预重整,至2026年3月底裁定批准重整计划、8月6日确认执行完毕,历时约十四个月;45.78亿元历史债务被隔离于旧主体,新主体得以轻装运行。
亿晶光电引入由宁波瑞廉与中润光能组成的产业投资人及多家财务投资人,合计出资约23.34亿元,目前仍在等待法院正式受理。
*ST沐邦以25.15亿元锁定重整投资人并承诺36个月锁定期;泉为科技尚处于公开招募阶段;仕净科技首轮招募无人应标,已重新启动。
前者以月计程,后者以年计程,两种节拍共同构成此轮出清的完整节律。
三种模式:买产能、接壳与以股抵债
交易结构分化出三种模式,亦对应三种不同的时间观。
龙头购入优质产能,购置的是未来。
通威与丽豪、中环与一道、弘元与尚德,买方均居产业链之内,标的则是被周期错杀的稀缺资产:低成本N型硅料、全球前十的组件产线、初代企业的品牌与渠道。
晶盛机电以3.8亿元债转股取得双良节能孙公司恒利晶硅12.10%股权,形式相近而实质有别,其成因在于设备款难以收回后的被动持股。
产业资本跨界接壳,承接的是预期。
阳光新能源以4.51亿元取得泰禾智能控股权,走出一条“A吃A”路径;公牛集团于9月4日签约收购艾伏新能源,所看重的应是后者覆盖60多个国家和地区、服务逾300家客户的海外网络。
此外,捷德航空旗下苏州德翎以8.6亿元受让宇邦新材控股权,杰华特系杭州钧能入主*ST沐邦,紫光通信牵手天宜上佳。跨界资本入场趋于密集,产业关联的深浅则参差不齐。
司法重整以股抵债出清,清理的是过去。
无锡尚德“品牌+核心资产剥离+债务隔离”的方案,ST棒杰在债务豁免后净资产缺口由-7.21亿元收窄至-3.52亿元,亿晶光电以转增股份抵债并叠加投资人注资,均有别于简单的债转股或壳资源运作,其共性在于将历史包袱留置原处、把可运营资产交付产业方。
出清年代:机遇与暗礁
监管导向已相当明确。差异化精准审核正成为监管划线的工具:支持盘活存量、补链强链,从严管控低端低效扩产。
这意味着并购出清有望逐步替代破产清算,成为资源配置的重要途径。
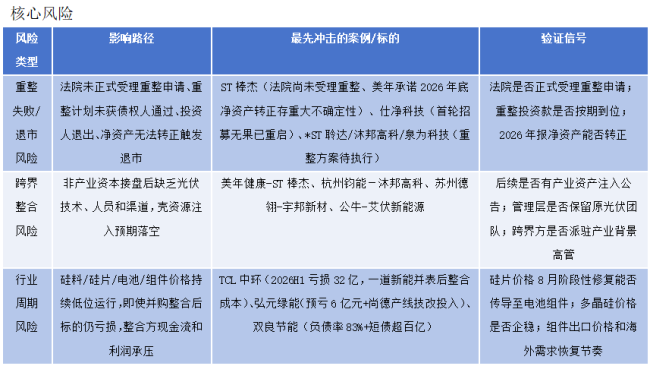
机遇之下,风险亦需正视。其一,重整执行存在变数;其二,跨界协同有待检验;其三,周期底部尚未确认。
并购的要义,是把过剩的产能、错位的资本与过期的故事重新摆上谈判桌;出清的终点,不在于存活者数量的减少,而在于存活者能否重新定义竞争的方式。
(责任编辑:zx0600)
