10月8日与10月9日,雄韬股份(002733.SZ)连续两个交易日涨停,并于10月9日登上龙虎榜。
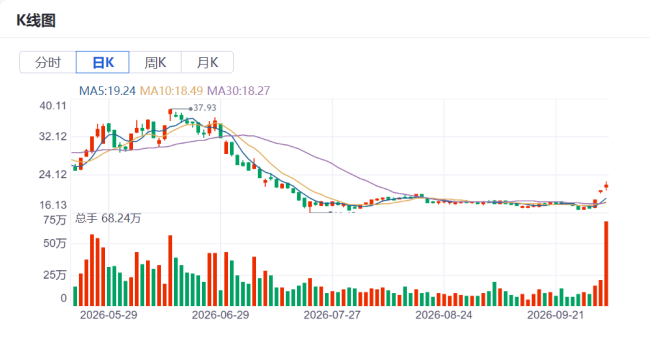
10月12日,公司披露股票交易异常波动公告:固态电池尚处于研发及中试验证阶段,未量产、未形成销售收入;2026年上半年归母净利润同比下滑46.64%。
资金追涨的是固态电池这一远期题材,公司当期收入却仍由铅酸蓄电池与锂电池支撑,其中真正受益于AI数据中心放量的锂电UPS,反而被题材光环所掩盖。
近三个月,公司股价累计跌幅超10%。市场为尚未兑现的故事支付溢价,对正在兑现的AIDC业务定价不足。这一背离,正是审视本轮行情含金量的起点。
铅酸老兵的AIDC“新船票”
雄韬股份成立于1994年,以密封铅酸蓄电池起家,阀控式铅酸蓄电池出口量长期位居行业前列,铅酸业务一度占收入比重约九成。
管理层曾将这场转型比作“柯达困境”:胶卷企业发明了数码相机却受制于存量业务,与其等待被替代,不如主动推进替代。公司新一代锂电产品线因此命名为REVO,取自Revolution的前四个字母。
转型逻辑并不复杂:AI智算中心单机柜功率由数十千瓦向百千瓦乃至兆瓦级演进,供电中断将直接影响训练任务的连续性,备用电源由“可选配置”转为“必需配置”。
相较传统铅酸方案,锂电UPS在能量密度、循环寿命与全生命周期成本方面具备优势,“铅改锂”具备现实的需求基础。
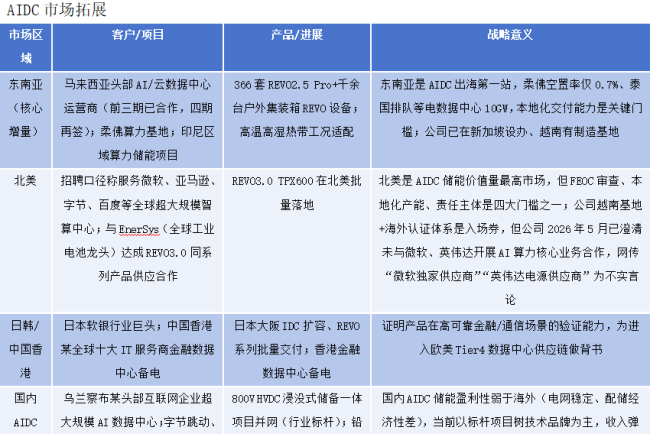
雄韬股份的切入方式,是将长期积累的海外渠道与客户认证平移至新赛道,筹码集中在几个方面:产品端,REVO 3.0单柜功率达600kW,高于行业主流水平;自研叠片式高倍率磷酸铁锂电芯支持10C持续、30C瞬时放电,配合主动均衡与液冷方案,模块内温差控制在较小区间。
2026年9月,公司在新加坡亚洲数据中心展与拉斯维加斯YOTTA 2026两场行业展会上,分别发布PTU预制电力模组、800V高压直流供电方案、电池备份单元BBU,并首次公开亮相LiLic Sidecar,产品矩阵覆盖园区级供电至机架级分布式备电。
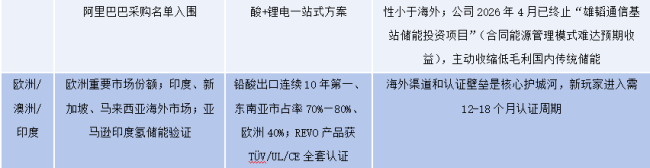
认证端,UL9540A、UL1973、TÜV莱茵EN62477-1、IEC62619 CB等系统级认证构成海外交付的前置条件,新进入者补齐同类认证通常需要较长周期。
客户端,公司与伊顿、施耐德、台达、维谛等电源集成商保持长期合作,业务覆盖100多个国家和地区,并依托深圳、湖北、越南三地制造基地组织交付。
项目层面亦有实证:乌兰察布某头部互联网企业超大规模AI数据中心的800V高压直流浸没式储备一体项目已落地;马来西亚头部算力园区四期落地366套REVO 2.5 Pro,柔佛算力基地配套千余台户外集装箱式设备;日本大阪数据中心扩容、芬兰拉赫蒂超大规模数据中心项目亦进入交付阶段。
据公司披露口径,截至6月末累计订单金额同比增幅超过70%,AIDC锂电业务规模同比实现翻倍。
储能是上述布局中被重点强化的一条线。公司已形成5.015MWh与6.251MWh液冷储能电池舱、215kWh浸没式液冷储能电池柜以及348Ah储能电芯(进入SOP阶段)的产品序列,并推出将备电与削峰填谷相结合的“储备一体”方案,使储能系统同时承担备用容量保障与能源调度功能。
乌兰察布项目入选行业AIDC储能场景标杆案例,可视作技术方案获得验证的标志。不过,叙事与报表之间仍存在温差。
2025年储能蓄电池收入为1.24亿元,同比下降17.66%;2026年4月,公司终止“雄韬通信基站储能投资项目”,理由为合同能源管理模式难以达到预期收益,剩余约1.7亿元。
一份“增收不增利”的账本
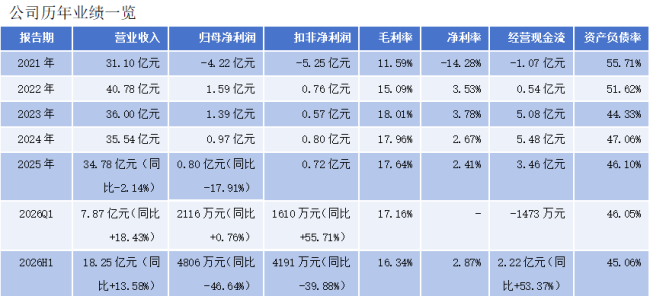
2026年上半年,雄韬股份实现营业收入18.25亿元,同比增长13.58%;归母净利润4806万元,同比下降46.64%;扣非净利润4191万元,同比下降39.88%;毛利率16.34%,较上年同期下降2.36个百分点,净利率为2.87%。收入端恢复与利润端承压同时出现,是本期报表的基本特征。
利润被摊薄的原因主要有三:海外收入占比较高,人民币汇率波动带来约2583万元汇兑损失;存货跌价等因素形成约2010万元资产减值;财务费用较大上升。
资产结构中两处资金占用值得跟踪。截至6月末,应收账款12.91亿元,相当于半年度营业收入的70.8%;存货8.00亿元,占总资产17.64%,两项合计占总资产比重接近四成。
对一家年利润规模不足亿元的企业而言,回款节奏的变化将直接影响现金流缓冲空间。
相对积极的指标是经营活动现金流净额2.22亿元,同比增长53.37%,表明销售回款质量有所改善。
拉长时间维度观察,盈利的稳定性仍有待检验:2021年归母净利润为-4.22亿元;2022年以1.59亿元创上市以来高点,但扣非净利润仅7602万元;2023年至2025年依次为1.39亿元、0.97亿元、0.80亿元,呈逐阶回落态势。2026年上半年净资产收益率为1.76%,资本回报水平偏低。
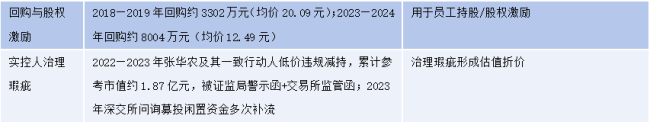
资本层面的历史记录同样构成估值参考因素。公司募集资金投向在过去十余年间经历数次调整:2016年定增募资约9.35亿元,原计划投建动力锂电池项目,后续变更投向,整体投资进度约七成;2020年定增募资约6.52亿元转向氢燃料电池,而2019年末披露的在手订单与实际销量之间存在较大落差;2023年,武汉氢燃料电池项目资金改投湖北锂电池生产基地,12.24亿元定增预案的后续进展仍需跟踪。氢燃料电池业务2025年收入为869万元,占营收比重0.25%。此外,实际控制人及一致行动人曾因低价减持收到监管警示函与监管函。
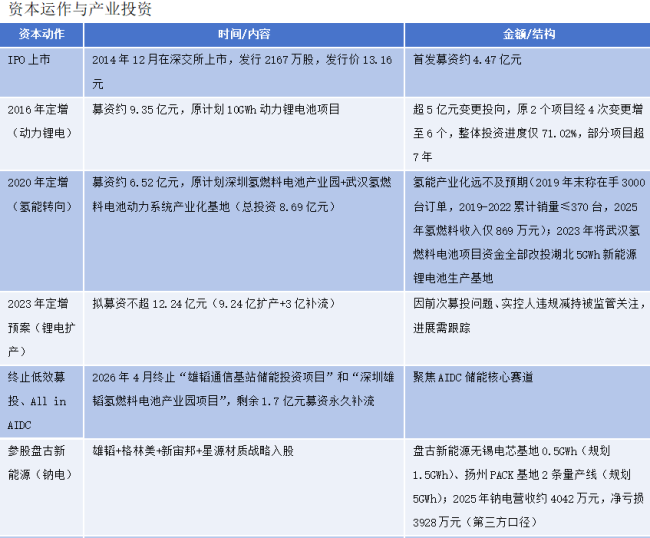
对于一家数次调整募投方向、并将部分募集资金变更为永久补充流动资金的公司,市场对其新叙事依然有待验证。
10月24日,公司将披露2026年第三季度报告,若“增收不增利”延续,转型叙事的说服力将随之弱化。
(责任编辑:zx0600)
